租客不交租,房东能做的第一件事不是换锁,而是动押金。押金用完之后才是法律程序:向法庭申请扣押令,由执达吏查封现场的动产,上限是申请前十二个足月的欠租。换锁、断电、自行清场都不是补救办法,反而会让房东自己惹上责任。
这也正是商业押金比住宅高的原因。两个月加一个月是住宅的习惯。店屋、厂房、仓库最常见的是三个月押金、一个月水电押金、一个月预付租金,也就是拿钥匙之前先付五个月租金。
另外还有两项刚刚改过。租赁合约的印花税从 2026 年 1 月 1 日起改为自行评估,年租首 RM2,400 的旧豁免据报已经取消。服务税则在 2025 年 7 月 1 日开始适用于商业租金,税率 8%,并在 2026 年 1 月 1 日下调至 6%。
本文不构成法律、税务或估价意见。文中每个数字不是市场惯例就是公开报道的税率,真正约束你的是你签的那份合约。
租客不交房租怎么办,按顺序
这是中文读者问得最多的一题,所以放在最前面。顺序很重要,跳步骤的那一方通常是最后吃亏的那一方。
第一步,书面催讨。要有日期,要留底。这是整份记录的起点,后面每一步都靠它。
第二步,动押金。如果合约允许,把押金冲抵欠租。注意:这一步用掉的是你唯一的现成保障,用完之后风险就全在房东身上。
第三步,扣押令。房东向法官或登记官申请,令状发给执达吏,由执达吏查封现场的动产。关键的限制有三个,全都写在 1951 年扣押法令里:
- 上限十二个足月。第 5(1) 条限定只能追申请之前不超过十二个足月的租金。更早的欠租是一般债务,要另外追讨
- 这是法庭程序,不是自助行为。换锁、断电、自行搬空单位都不是补救办法
- 不是地上所有东西都能查封。第 8 条列明了豁免项目,包括查封当时正在使用中的物品、租客必需的衣物与寝具,以及租客在正常营业过程中为运送、加工或处理而持有的货物
第四步,法庭。收回管有权与追讨余额,这是最慢的一段。
商业押金的结构,以及为什么比住宅高
在马来西亚问任何人租赁押金是多少,答案都一样:两个月押金、半个月水电、一个月预付。大家说得好像那是写在法律里的。
并没有。马来西亚没有任何法律规定过租赁押金的数额。《住宅租赁法令》从 2020 年就在宣布,至今仍未提呈国会,条文也未公开。就算真的来了,它叫《住宅租赁法令》,而且从来没有任何说法提到它会涵盖店屋、厂房或仓库。
所以二加一只是习惯。一个很强的习惯,因为住宅市场很大,同一批经纪写同一种合约。但那是一个租客是一家人、单位是一间屋、最坏情况是重新油漆的市场留下来的习惯。
商业押金更高有三个原因,没有一个是贪。
空置期更长。住宅几个星期就能重新租出去。一个对电力容量、楼板载重、土地用途类别有特定要求的工业单位,可以空一整年。
可能的损坏更大。租客可以把货架打进地坪、在墙上开装卸门、在钢架上吊一层阁楼、拉三相电到机器上。每一项都是复原成本。
租客可能是一家里面什么都没有的公司。这一点下面单独讲,也正是房东要你 SSM 资料的原因。
押金究竟押着什么
押金不是费用,也不是租金。它是为了担保特定义务而被持有的一笔钱,在房东对它产生有效索偿之前,它一直是你的钱。
去看你的合约里那份清单。如果某一项索偿名目不在里面,房东不能在你交钥匙那天才发明出来。
水电押金,以及为什么要分开写
水电押金是另一回事,它应该在合约里单独成行,并且有自己的退还时限。它涵盖的是你走之后才寄到的最后一期电费与水费,以及房东代你结清的任何共用费用。
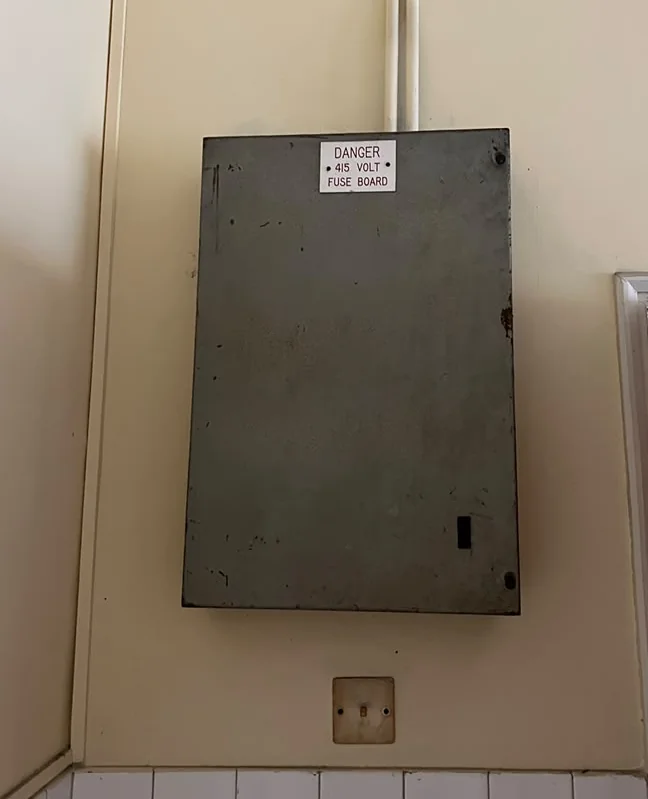
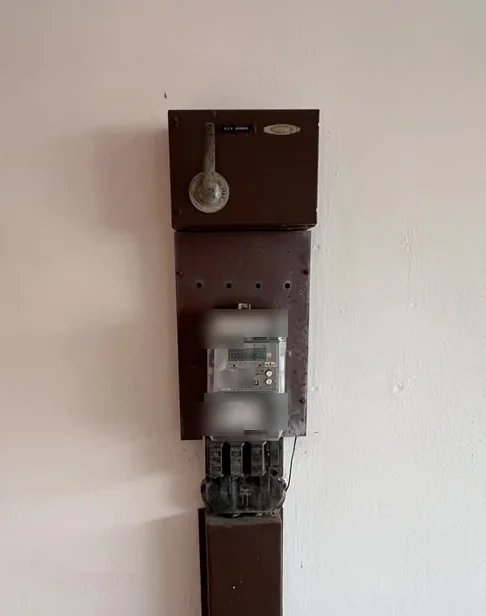
工业单位通常是一个月租金,有时更多,原因很简单:账单金额大,而且在转名之前账户还挂在房东名下。签约之前先打开配电房,弄清楚你接的是什么。
印花税,以及大多数计算器至今仍然算错的那个数
有两件事改了,而网上大多数指南两件都还没跟上。
第一,盖印改成自行评估。自 2026 年 1 月 1 日起实行印花税自行评估制度,租赁与租约类文书属于第一阶段,是最先纳入的一批。你自己通过官方平台评估并缴纳,提交申报表,记录保存七年。
第二,旧的豁免没有了。多年来的算法是先扣掉年租的首 RM2,400 再计税。商业来源现在报道该豁免已不再适用,税率按租期分档:租期一年以内,每 RM250 年租 RM1;一至三年 RM3;三至五年 RM5;五年以上 RM7。
这几档税率在多个商业来源之间是一致的,但是各家对豁免究竟是什么时候取消的说法并不一致,有的说 2025 年 1 月 1 日,有的说 2026 年 1 月 1 日。我没有办法对着法令本身核实这个日期。请把税率档位当作可靠,把生效日期当作未定,缴费之前到官方平台确认你自己那个数字。
实际影响很直接:同样的年租,三年期合约的印花税是一年期的三倍。如果你在「一年期加续约选择权」和「直接签三年」之间犹豫,印花税是这个决定的一部分,而它通常被漏掉。
租金上的服务税,这一项几乎没有人提
这是整个结构里最新的一项,也是最多租客从来没听说过的一项。
租赁服务自 2025 年 7 月 1 日起纳入服务税范围,税率 8%。该税率随后自 2026 年 1 月 1 日起下调至 6%。住宅租金不在范围内。商业与工业物业,包括店屋、写字楼与仓库,在范围内。
你的房东有没有注册。只有注册人才会向你收取服务税,而是否需要注册取决于其应税服务在十二个月内有没有超过注册门槛。
你符不符合小型企业豁免。年营业额低于门槛的租客可能获得豁免,而该门槛自 2026 年 1 月 1 日起由 RM1,000,000 提高到 RM1,500,000。豁免不是自动的,租客要通过官方平台登记身份,房东要核实并保存记录。
合约里由谁承担。实务上,合约会写明报出来的租金是含税还是不含税。月租到了五位数,6% 不是可以四舍五入掉的零头。
实缴资本,以及房东为什么要你的 SSM 资料
房东向你索取公司的 SSM 资料,不是爱打听。他只问一个问题:如果这家公司不付钱了,还有没有东西可以追。
马来西亚的私人有限公司可以用 RM1 的实缴资本注册成立。这完全合法,而且非常普遍。但从房东那一侧看,这意味着租客只是一个名字,后面没有实体,押金就是这段关系里唯一真实的担保。
所以实缴资本太薄,通常会带来三件事里的一件,而且往往不止一件:押金提高;合约里加上董事个人担保,把风险转移到一个真人和他的房子上;或者要求银行保函,而银行只会凭抵押或现金保证金开出,所以它要花你真金白银。
复原条款,真正把押金吃掉的那一条
商业租约到期时几乎所有的争执,最后都落到同一句话上:租客应将物业复原至原状,正常损耗除外。
签约的时候没有人会反对这句话。问题是没有人记录过原状到底是什么样子。
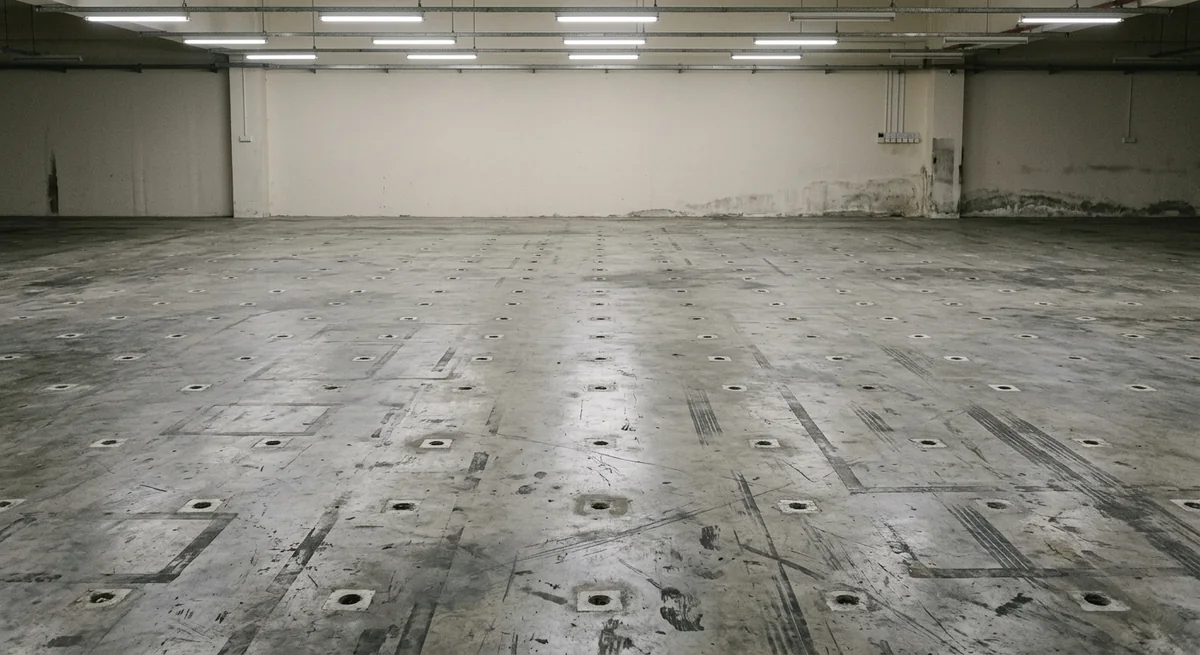
解决办法不花钱,花一个小时。进场之前,和房东或经纪一起走一遍单位,做一份现状记录:地坪、墙面、卷闸门、从室内看的屋面、配电房、厕所与前后场地的带日期照片,附在合约上,双方签字。
然后用书面约定清楚:你被允许安装什么,退场时必须拆除什么。货架、阁楼、额外电力、压缩机基座、隔间、招牌。如果某样东西可以留下,就在合约里写明,不要靠猜。
这里还有一个提醒。你做的改动可能需要地方政府批准,而不只是房东批准。阁楼是最常见的例子,而租客盖出来的问题,会比租约活得更久。
退还押金,以及法律到底怎么说
这一段最让人意外。合约写着押金「没收」,并不自动等于房东就能留下这笔钱。
没收押金与违约金条款,都要通过 1950 年合约法令第 75 条这一关。2019 年联邦法院在 Cubic Electronics Sdn Bhd 诉 Mars Telecommunications Sdn Bhd 一案中重新阐述了该条的运作方式。
无过错一方不一定必须证明实际损失。他要证明的是:有违约,有约定了金额的条款,并且该金额属于合理赔偿,判断标准是他是否具有正当利益去执行该条款,以及金额是否合乎比例。做到这一步之后,举证责任转移到违约一方,由他证明该金额相对于违约可能造成的最高损失而言,是过分且不合情理的。
讲白一点:房东不能因为你提前两周搬走、重新油漆花了 RM900,就留下五个月租金。租客也不能因为条款看起来苛刻就假定它无效。这是一个检验标准,要按事实去争。
给租客的实际建议很无聊:在合约里写明退还时限,要求房东以书面逐项列明每一笔扣款并附上单据,保存好你的现状记录。这类事情大多数走不到法庭,而手上有带日期照片的那一方,会在谈判里赢。
店屋的版本,因为它不一样
店屋夹在两个世界之间,这正是它让人困惑的地方。关于押金,有三点不同。
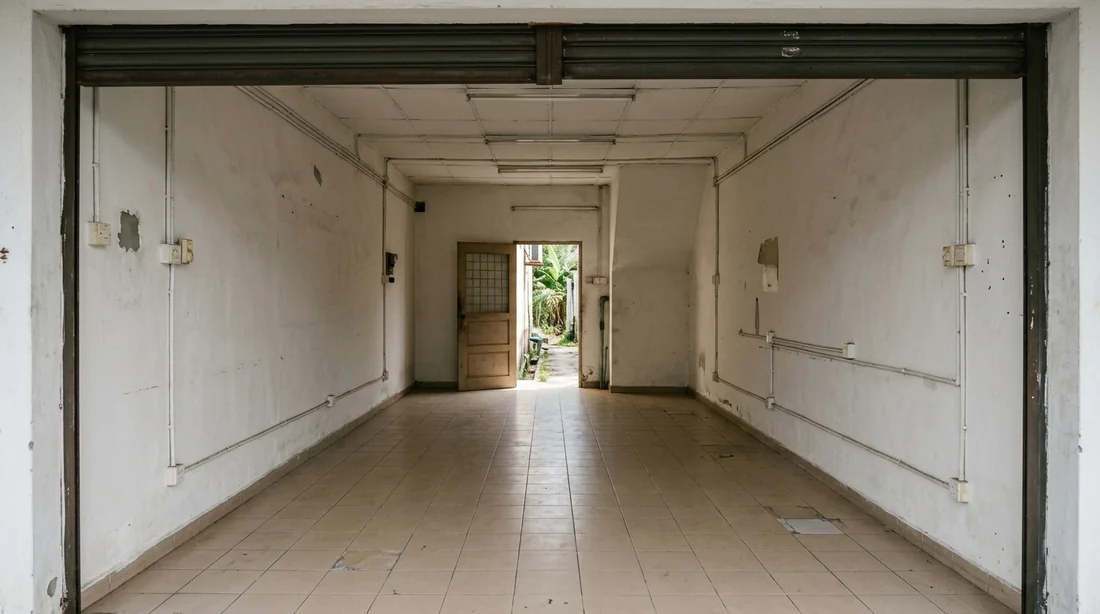
单位未必等于整栋。在一排店屋里,楼上常常是分开持有或分开出租的。如果你租的是地面层,请用书面确认你租的范围、后巷通道的安排,以及公共楼梯由谁负责。
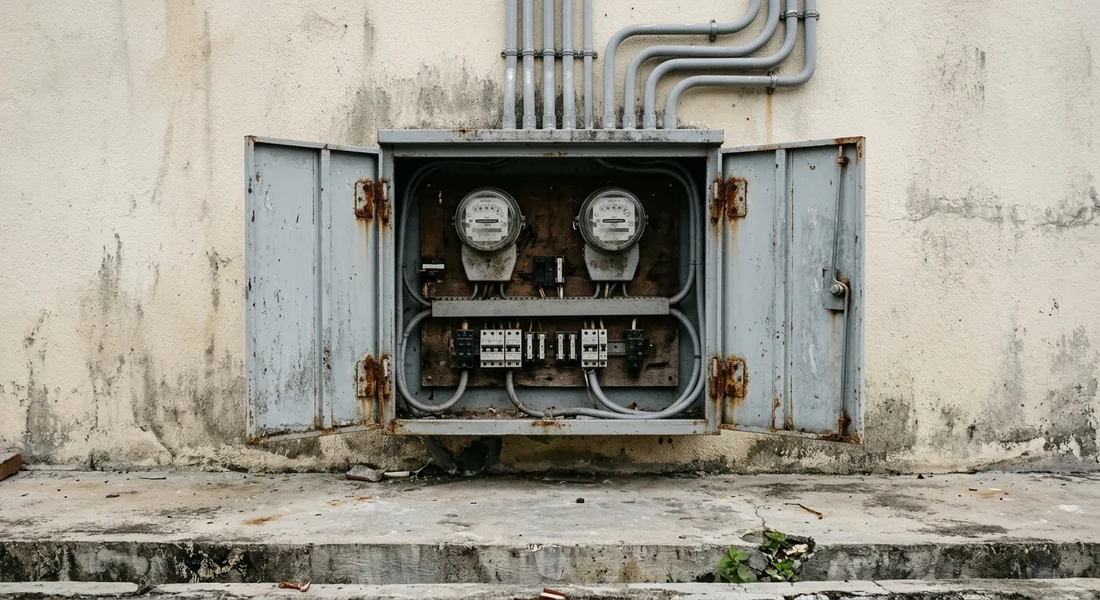
电表是共用地带。一排店屋通常有一整排电表,哪一个是你的并不总是显而易见。
改变用途是活的问题。店屋属于商业物业,但这不代表任何行业都可以在里面经营。地契上的用途类别与附带条件决定这块地可以作什么用,地方政府决定这个处所可以作什么用。一份你无法合法营业的租约,就是一笔你多半看不回来的押金。
本文不处理的部分
它不会告诉你你的押金应该是多少。没有法定数额,上面写的惯例只是惯例,一个手上单位难租的房东和一个有人排队的房东,对同一栋建筑会报出不同的数字。
它不是税务意见,也不是法律意见。服务税的立场在十八个月内变了两次,印花税的立场在 2026 年 1 月 1 日变过,所以本文最有用的部分可能是底下那串链接,而不是正文。在你依赖某个税率之前先去确认它,并且不论租约大小都交给一位执业律师过目。
常见问题
租客不交房租,房东在马来西亚可以怎么做?
房东可以依据 1951 年扣押法令向法庭申请扣押令,由执达吏查封现场的动产。第 5(1) 条限定只能追申请之前不超过十二个足月的租金,第 8 条豁免了部分财物,包括查封当时正在使用中的物品,以及租客在正常营业过程中为加工或处理而持有的货物。房东不得在没有法庭命令的情况下换锁或驱逐租客。
马来西亚对租赁押金有没有法定上限?
没有。马来西亚没有任何成文法规定或限制住宅、商业或工业物业的租赁押金。《住宅租赁法令》自 2020 年起不断被提及,但至今未提呈国会,条文也未公开,而且从名称上看它处理的是住宅租赁,而不是店屋、厂房或仓库。市场上所有数字都是惯例,都可以谈。
商业或工业房东通常要多少押金?
最常见的结构是三个月押金、一个月水电押金、一个月预付租金,也就是拿钥匙之前约五个月租金。较小的单位两个月押金也很常见。这是市场惯例,不是法律,会随单位好不好租而变动。
预付租金可以退吗?
不能。预付租金是提前支付的、针对你将会入住的那个月的租金,期末没有东西可退。只有押金与水电押金是可退的,而且只在房东对它们没有有效索偿的范围内。
商业租金要不要付服务税?
租赁服务自 2025 年 7 月 1 日起纳入服务税范围,税率 8%,并自 2026 年 1 月 1 日起下调至 6%。住宅租金不在范围内。只有在房东属于注册人时才会被收取,而年营业额低于小型企业门槛的租客可能获得豁免,该门槛自 2026 年 1 月 1 日起由 RM1,000,000 提高到 RM1,500,000。租客需要自行登记身份,房东需要核实。
可退还的押金要不要缴服务税?
真正可退还的押金是作为担保而被持有,而不是作为某项供应的对价支付,因此一般不被视为应税供应。如果一笔名为押金的款项实际上被用作租金,名称并不会改变它的处理方式。请就你自己的安排先行确认。
现在租赁合约的印花税怎么算?
按年租或平均年租计税,依租期分档:据报道为租期一年以内每 RM250 征 RM1,一至三年 RM3,三至五年 RM5,五年以上 RM7。年租首 RM2,400 的旧豁免据报已不再适用,不过各来源对取消日期的说法不一致。自 2026 年 1 月 1 日起,租赁类文书纳入印花税自行评估制度。请到官方平台确认你自己的数字。
房东为什么要我公司的实缴资本资料?
为了弄清楚租客背后有没有东西。马来西亚的私人有限公司可以用 RM1 的实缴资本注册,这合法且普遍,但也意味着公司本身在停止付款时可能一文不值。实缴资本太薄通常会导致押金提高、要求董事个人担保、要求银行保函,或者以上几项的组合。
合约写了押金没收,房东就一定能留下吗?
不是自动成立。没收押金与违约金条款都要通过 1950 年合约法令第 75 条。在 Cubic Electronics Sdn Bhd 诉 Mars Telecommunications Sdn Bhd 一案中,联邦法院认为,援引该条款的一方必须证明有违约、有约定金额,并且该金额属于合理赔偿,判断标准为正当利益与合乎比例。之后由违约一方证明该金额相对于可能的最高损失而言过分且不合情理。
商业押金最常见的扣款原因是什么?
复原条款。合约要求把物业恢复到原状,但几乎没有人记录过原状是什么样子。进场之前做一份带日期照片的现状记录,双方签字并附在合约上,是最便宜的保护,大约只需要一个小时。
店屋的押金和厂房一样吗?
月数差不多,但有三点不同。单位可能只是整栋的一部分,因为一排店屋的楼上常常分开出租。电表通常是一整排共用,所以确认哪一个供电给你,并在交接当天记录读数很重要。还有改变用途是活的问题,店屋属于商业物业不代表任何行业都能在里面经营。
有没有不用付押金的店屋出租?
有,但通常说明了一些事情。不收押金的房东往往是用别的方式承担风险:更高的租金、个人担保、更长的通知期,或者范围大得多的复原条款。如果邻居都在营业而这个单位空了很久,真正该问的不是押金,而是它为什么空着。
参考资料
下面每一项都是链接,因为打不开的参考资料不算参考资料。凡是由商业来源报道而非在法规中核实的数字,均已注明。
- 没收押金,以及适用的检验标准。1950 年合约法令全文 PDF 载有第 75 条,这份关于 Cubic Electronics Sdn Bhd 诉 Mars Telecommunications Sdn Bhd [2019] CLJ 723 的评析 说明了联邦法院如何重新阐述该条,包括正当利益与合乎比例的检验以及举证责任的归属
- 房东对欠租可以做什么。1951 年扣押法令,马来西亚法律重印本 是全文。第 5(1) 条是十二个足月的上限,第 7 条是执达吏可以查封的范围,第 8 条是豁免财物清单。这份执业者关于扣押程序的说明 讲的是实务操作
- 为什么自助行为行不通。1950 年特定济助法令全文 PDF,以及 马来西亚法律门户,可查阅本页任何法令的现行版本
- 印花税,官方立场。内陆税收局关于印花税自行评估制度的说明 确认租赁与租约类文书自 2026 年 1 月 1 日起属于第一阶段,并载明申报与七年记录保存的要求。电子印花税页面 是实际评估的地方,印花税总览页面 确认租赁依 1949 年印花税法令按从价征收
- 印花税,税率档位与被取消的豁免。这些由商业来源报道。这份指南 与 这一份 都给出每 RM250 按租期分档的 RM1、RM3、RM5 与 RM7,也都指出 RM2,400 豁免已不再适用,但对取消日期说法不一。这份律师行对 2026 年 1 月 1 日变动的摘要 涵盖自行评估制度与新增罚则
- 租赁服务的服务税。这份 2026 年 1 月的税务更新 确认自 2026 年 1 月 1 日起税率由 8% 下调至 6%,中小企业门槛由 RM1,000,000 提高到 RM1,500,000。这份租金服务税指南 说明了豁免与注册立场,马来西亚皇家关税局 MySST 门户 是服务税政策与行业指南的官方来源
- 《住宅租赁法令》,以及它为什么帮不上这里的忙。这份对拟议法令的评述 记录了截至 2026 年 5 月它仍未提呈国会,条文亦未公开
- 查核潜在租客的公司资料。马来西亚公司委员会 是取得公司查册的地方,也是房东会向你索取的实缴资本数字的来源
- 本站其他相关文章。租约还是地役式租赁、买下带租客的厂房、份额单位与管理费 与 工业、商业还是住宅 各自完整论证了自己的部分